A febbraio, quando Nicole Torres, 40 anni, si è recata dal suo ginecologo al Cedars-Sinai Medical Center di Los Angeles per discutere del motivo per cui l’ecografia finale di nove settimane della sua gravidanza non mostrava battito cardiaco, è stata sollevata di avere almeno chiari i passi successivi. Il suo medico lo indirizzò a uno specialista in infertilità.
Torres era fiducioso anche riguardo ai tempi. Ha imparato qualcosa nuova legge Richiede alle compagnie assicurative di coprire la diagnosi e il trattamento dell’infertilità, in particolare la fecondazione in vitro (IVF). Considerata dai medici della fertilità l’intervento medico più efficace (in cui gli ovuli vengono rimossi chirurgicamente e combinati con lo sperma in laboratorio per creare embrioni che verranno trasferiti nell’utero), la fecondazione in vitro è anche la più costosa. Un singolo corso, compresi i farmaci, costa circa 25.000 dollari a Los Angeles e molte persone hanno bisogno di più di una sessione per portare a casa un bambino.
Ma dopo aver fissato un appuntamento, Torres, che vive in Ontario, ha ricevuto un messaggio straziante sul portale dei pazienti. “Il servizio richiesto viene negato perché non è un beneficio coperto”, ha affermato. Confuso, fece una rapida ricerca e lesse il testo in dettaglio. California SB729: La legge tanto attesa copre solo i datori di lavoro con 100 o più dipendenti. Torres, un contabile che lavorava per un piccolo birrificio, non era idoneo.
“Perché alcune persone ottengono questo beneficio e altre no?” chiese Torres. “Stiamo tutti lottando con la stessa infertilità, lo stesso dolore”.
Ora sta cercando di trovare un modo per permettersi la fecondazione in vitro sentendo la pressione del tempo. Quando è stato licenziato ad aprile, ha iniziato a cercare lavoro presso datori di lavoro assicurati.
“Ho 40 anni. Non voglio restare altri sei mesi e ‘continuare a provare'”, dice.
::
Per gran parte dei suoi 50 anni di storia, la fecondazione in vitro è stata considerata qualcosa che solo i ricchi potevano permettersi. Anche se questo è quasi 1 persona su 6 nel mondo Si stima che soffrano di infertilità. Era particolarmente inaccessibile alle minoranze; Uno lavorare Un’analisi dei dati sulle nascite negli Stati Uniti dal 2011 al 2019 ha rilevato che le donne nere e latine avevano il 70% in meno di probabilità di ricevere cure per l’infertilità rispetto alle donne bianche.
A poco a poco, nel corso degli ultimi due decenni, sempre più persone hanno ottenuto una copertura assicurativa per pagare l’assistenza medica per avere un bambino. Un afflusso di grandi aziende iniziò a offrire benefici per l’infertilità per attirare i migliori talenti e gli stati approvarono una legislazione che rendeva obbligatoria l’assicurazione. Conclusione: gli Stati Uniti hanno raggiunto un nuovo punto documentazione Degli oltre 100.000 bambini nati con fecondazione in vitro nel 2024.
Nel gennaio 2026, la California è diventata il 15° stato a richiedere alle compagnie di assicurazione di pagare la fecondazione in vitro. Quando il governatore Gavin Newsom ha firmato il disegno di legge, ha autorizzato quella che molti sostenitori considerano la legislazione più completa del paese. Non solo ha coperto più servizi di qualsiasi altro stato, inclusi tre prelievi di ovuli e trasferimenti illimitati di embrioni, ma ha anche servito più persone. Ciò significava LGBTQ+ e persone single storicamente escluse a causa della definizione di infertilità, che è definita come la mancata gravidanza dopo sei-dodici mesi di rapporti eterosessuali non protetti.
Quella che una volta era una storia di inaccessibilità è ora diventata una storia di speranza.
C’era solo un intoppo: la legge si applicava solo ai dipendenti pienamente assicurati di grandi aziende e CalPERS; raggiungendo potenzialmente una cifra approssimativa. 9 milioni di californianiCompresi lavoratori, coniugi e persone a carico, secondo l’analisi della legislazione.
L’SB 729 non si applicava ai dipendenti di piccole imprese, ai dipendenti coperti da piani individuali o di mercato, alle persone con Medi-Cal, ai militari, alle persone non assicurate o alle persone con piani di datore di lavoro autofinanziati. I dipendenti di CalPERS, il sistema statale che fornisce assicurazione sanitaria ai dipendenti pubblici e ai pensionati in California, diventeranno idonei a luglio del prossimo anno.
Ciò significava che milioni di persone rimanevano fuori; rimandare le cure per pagare da soli le bollette salate, cercare di capire se hanno una copertura assicurativa o destreggiarsi tra una sconcertante serie di iniziative statali e federali che potrebbero portare alla copertura nei prossimi anni.
“Vedo persone nella mia clinica che non capiscono la mancanza di copertura assicurativa”, ha detto il medico della fertilità Marc Kalan, co-fondatore del Los Angeles Fertility Center di Encino. “Oppure sono in un limbo e dicono: ‘Se avrò intenzione di stipulare un’assicurazione in futuro, sicuramente non voglio pagare di tasca mia. Voglio rimandare.’ Ma è un po’ una scommessa perché il tempo non è mai a favore di nessuno”.
Queste persone non sono state lasciate fuori di proposito, spiega la sostenitrice dell’infertilità Barbara Collura, ex presidente di RESOLVE, un gruppo di difesa dei pazienti affetti da infertilità che è stato in prima linea nello sforzo quadriennale per approvare il mandato in California. “La legge è ciò che la California può legalmente fare”, afferma, perché altri programmi ricadono sotto la giurisdizione federale.
Esistono altre iniziative per espandere l’accesso; fattura Newsom l’anno scorso ha firmato un accordo ai sensi dell’Affordable Care Act che include la copertura dell’infertilità per i mercati dell’assicurazione sanitaria individuale e di piccoli gruppi. Ma tali modifiche a tali piani richiedono l’approvazione federale. Nessuna nuova modifica ancora I piani di riferimento della California Pubblicato sul sito web dei Centers for Medicare e Medicaid Services.
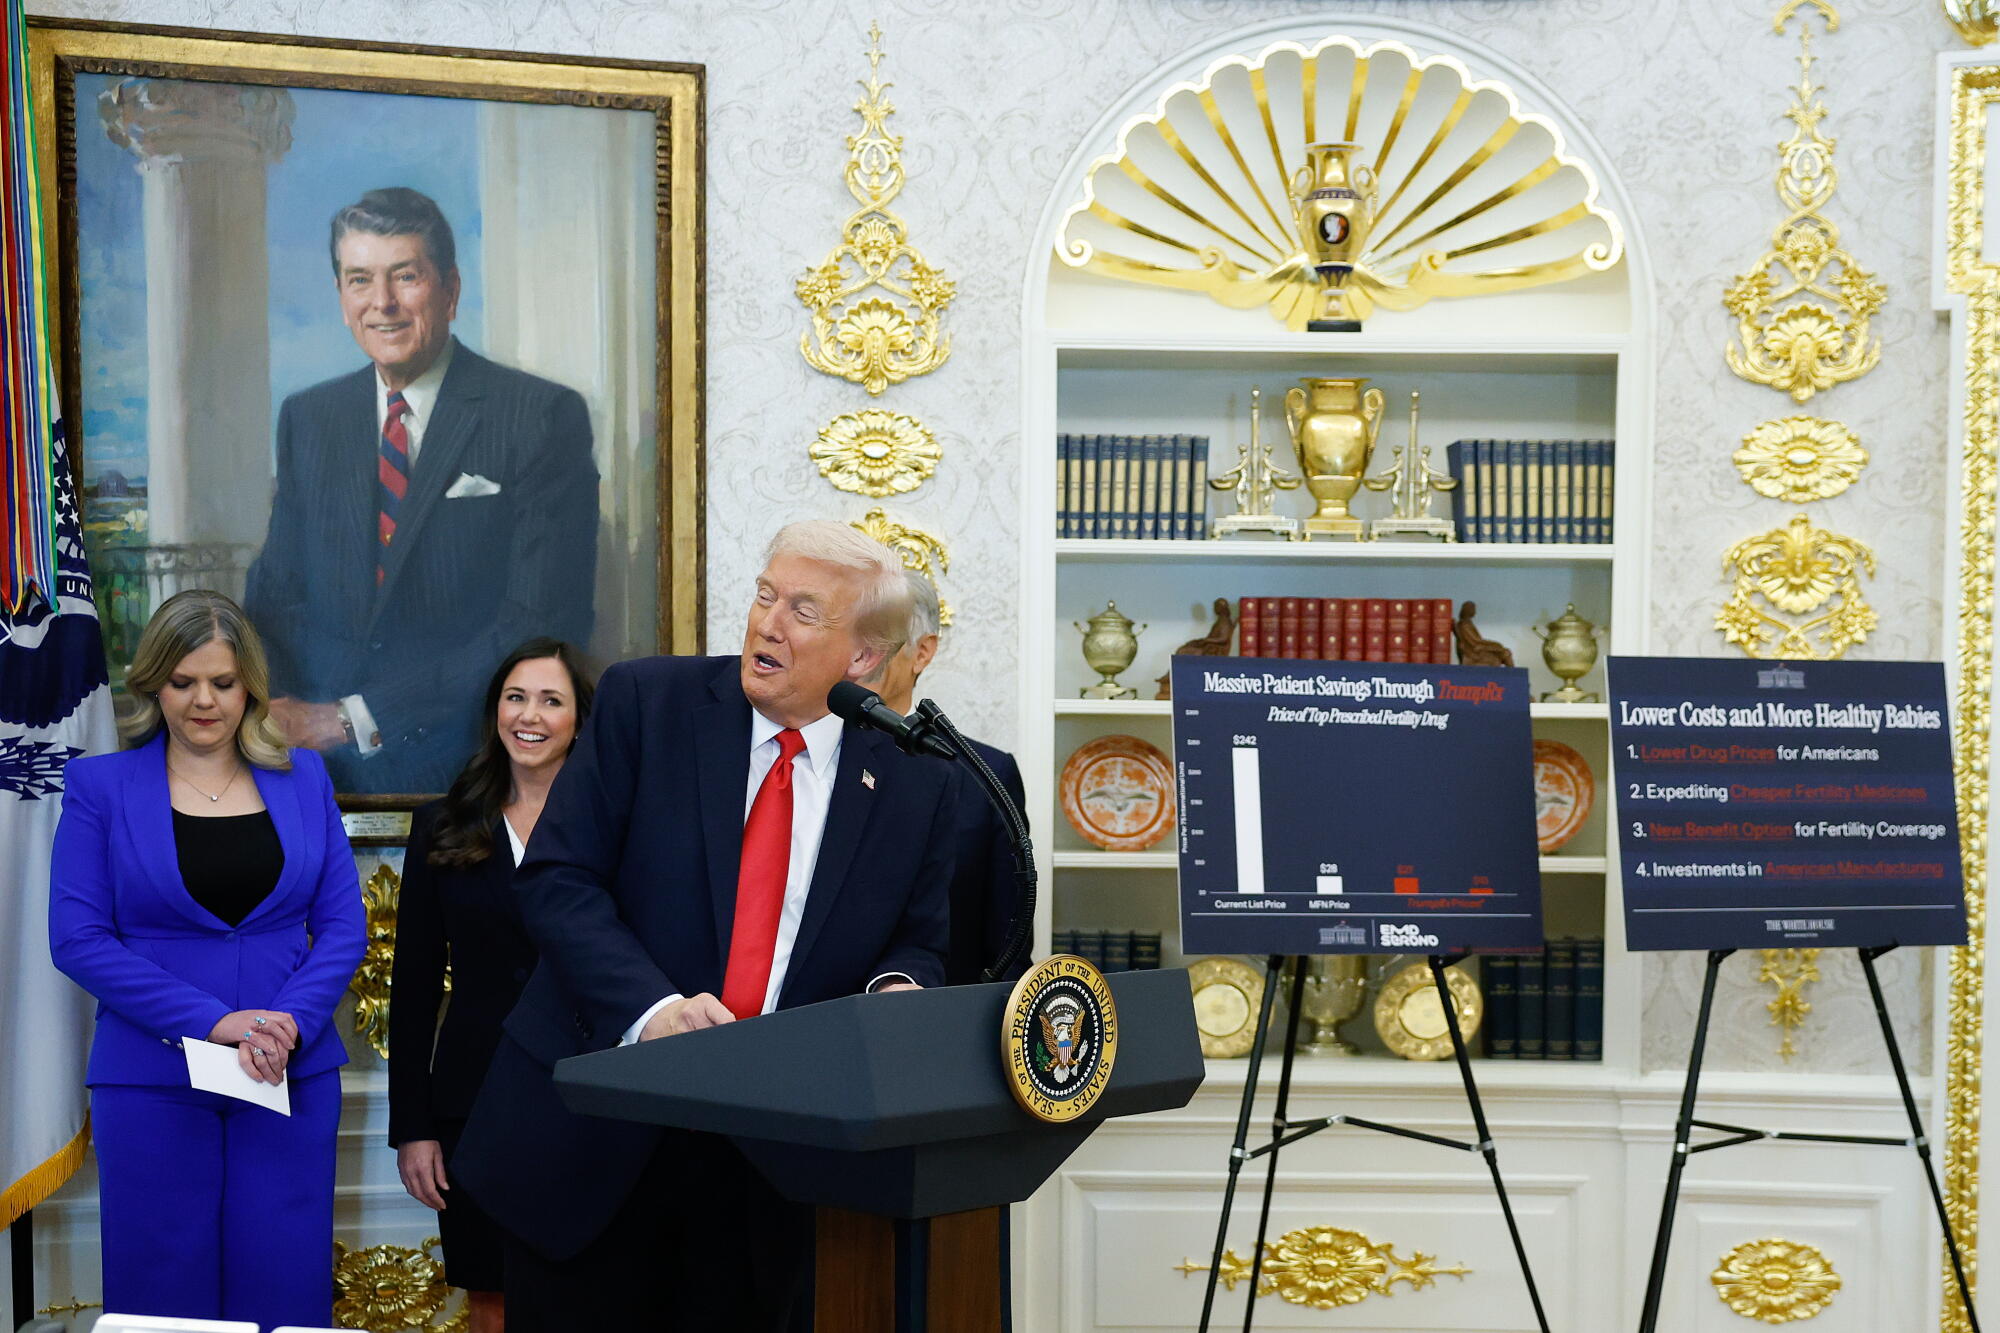
Il presidente Trump ha rilasciato osservazioni nello Studio Ovale della Casa Bianca il 16 ottobre 2025. Trump ha delineato i piani per espandere l’accesso alla fecondazione in vitro (IVF) promuovendo benefici sul posto di lavoro per includere l’accesso alla fecondazione in vitro e all’assicurazione contro l’infertilità.
(Kevin Dietsch/Getty Images)
E a livello federale, l’amministrazione Trump ha avanzato una proposta: regola Ciò consentirà ai datori di lavoro di offrire volontariamente un’assicurazione separata per la fertilità (simile all’offerta di un’assicurazione dentale o oculistica) a partire dal prossimo anno, ma non è stata ancora finalizzata.
Un embriologo clinico esegue il congelamento degli ovuli in una clinica privata di fecondazione in vitro ad Atene.
(Thanasis Stavrakis/stampa associata)
I medici di cinque cliniche per la fertilità nell’area di Los Angeles hanno riconosciuto che il numero dei pazienti è aumentato in media di circa il 20% nei nove mesi dall’entrata in vigore della legge e che questo aumento include pazienti che hanno rinviato il trattamento di fecondazione in vitro per motivi finanziari.
Tuttavia, i medici affermano che l’applicazione delle norme è stata caotica – alcuni datori di lavoro hanno implementato piani quest’estate – e i pazienti spesso arrivano all’ufficio di Nina Vyas, un’endocrinologa riproduttiva presso Pinnacle Fertility a Los Angeles, con poca idea di cosa coprano le loro polizze o quali tipi di franchigie o restrizioni fuori rete si applicano. Ci sono lacune costose nella copertura: gli assicuratori devono coprire le cure mediche che coinvolgono ovuli, sperma, embrioni o un portatore gestazionale, ma il mandato non riesce a coprire il compenso del donatore, le spese di agenzia o legali, o la gravidanza del portatore; ciò potrebbe potenzialmente aggiungere decine di migliaia di dollari alle fatture complessive dei trattamenti dei pazienti.
Gli assicuratori potrebbero anche non approvare test genetici o procedure che iniettano lo sperma direttamente in un ovulo, o potrebbero richiedere ai pazienti di sottoporsi a procedure meno costose ma meno efficaci, come l’inseminazione intrauterina, prima di approvare la fecondazione in vitro.
Loree Johnson ha sentito durante le sue sedute terapeutiche che le persone senza assicurazione usano carte di credito, prelevano capitale dalle loro case o ritirano 401(k) se non hanno abbastanza soldi per la fecondazione in vitro. Condividono o vendono farmaci non utilizzati attraverso gruppi online. Fanno “clinic shop” per cercare fornitori che offrano sconti o viaggino in paesi stranieri dove la fecondazione in vitro è più economica. Oppure, come Torres, sono alla ricerca di lavoro per trovare aziende che offrano assicurazioni contro l’infertilità. “A volte le persone accettano lavori che non sono adatti a loro a livello professionale o personale, ma fanno quel sacrificio a causa del sostegno finanziario”, afferma Johnson, un consulente di salute mentale riproduttiva che vive a Hermosa Beach.
Per comprendere l’impatto della copertura assicurativa, consideriamo Michele Metz, un’infermiera di 34 anni di Murrieta che quattro anni fa ha speso quasi 100.000 dollari in trattamenti di fecondazione in vitro infruttuosi dopo una storia di aborti multipli ed endometriosi. “È straziante sapere che all’inizio è necessaria la fecondazione in vitro. Poi bisogna trovare i soldi”, dice, spiegando che lei e suo marito hanno messo insieme una combinazione di prestiti e regali da parte di amici e familiari. Stanno ancora pagando 600 dollari al mese.
Più tardi, alla fine dell’anno scorso, venne a sapere che anche l’azienda di sua moglie sarebbe stata inclusa nel campo di applicazione della procura. “Ero molto emozionato. Significava che avevamo maggiori possibilità”, dice. “Puoi prendere in prestito così tanti soldi solo una volta nella vita.” L’attrice, preoccupata per la qualità dei propri ovociti a causa dell’endometriosi, si sta sottoponendo a un trattamento di fecondazione in vitro utilizzando ovuli di donatori. “L’assicurazione lo ha reso possibile al 100%. Senza assicurazione, non so se avrei dovuto fare pace senza i bambini”, dice.
Questo articolo è stato preparato come progetto per la USC Annenberg. Centro per il giornalismo sanitarioBorsa di studio per l’equità sanitaria della California 2026.